NUOVE SCADENZE RENTRI
Tenuta obbligatoria del Registro Elettronico Nazionale e del FIR per la tracciabilità dei rifiuti
Informazioni essenziali relative ad adempimenti, novità operative e tempistiche dei prossimi mesi per garantire una gestione corretta e aggiornata degli obblighi previsti,
Proroga RENTRI – MILLEPROROGHE
Operatività da seguire per il versamento in IX-CE dei documenti informatici:
1. Registro cronologico di carico e scarico dei rifiuti
2. FIR (Formulario Identificazione Rifiuto)
a seguito dell’obbligo della loro tenuta per la tracciabilità dei Rifiuti, adottato con D.M. 4 aprile 2023, n. 59.
_______________________________________________________________________________________
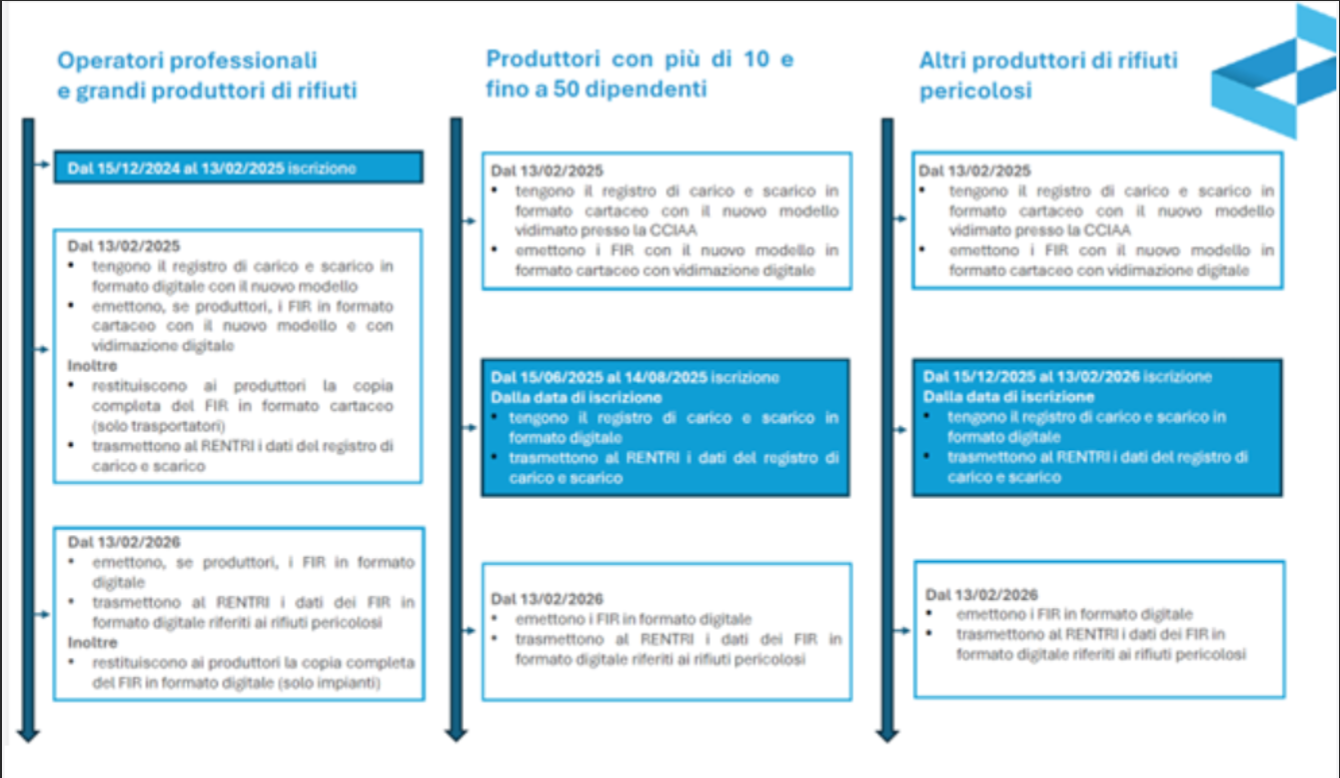
Soggetti con obbligo di iscrizione entro il 13 febbraio 2025
Dal 13 febbraio 2025:
- nuovo modello di registro di carico e scarico in formato digitale
- trasmissione dei dati del registro di carico e scarico al RENTRI
-nuovo modello FIR su carta vidimato digitalmente
Dal 13 febbraio 2026:
-FIR in formato digitale
-trasmissione al RENTRI del FIR per rifiuto pericolosi
_______________________________________________________________________________________
Entro il 13 febbraio 2025 dovranno iscriversi al RENTRI (Registro Elettronico Nazionale per la Tracciabilità dei Rifiuti) gli operatori rientranti nella prima scadenza prevista dal D.M. 59/2023 e di conseguenza non sarà più possibile utilizzare i modelli preesistenti del registro cronologico di carico e scarico dei rifiuti e del FIR, anche se già vidimati.
Al seguente link https://www.rentri.gov.it/it le scadenze operative e la gestione per la tenuta informatica del Registro e del FIR:
I soggetti che, per la tenuta del registro di carico e scarico in modalità digitale, intendono utilizzare i propri sistemi gestionali possono consultare le Modalità Operative, approvate con Decreto direttoriale n. 143 del 6 novembre 2023 e pubblicate sul sito del RENTRI https://www.rentri.gov.it/it , di seguito riportate:
I soggetti che, per la tenuta del registro di carico e scarico in modalità digitale, intendono avvalersi dei servizi di supporto messi a disposizione dal RENTRI, possono consultare la Modalità Operativa 15 “Servizio di supporto per l’assolvimento degli obblighi relativi alla trasmissione dei dati del registro cronologico di carico e scarico“ che illustra le operazioni necessarie ai fini della trasmissione dei dati al RENTRI, assolvendo contestualmente agli obblighi di vidimazione e compilazione del registro.
Il registro cronologico di carico e scarico in formato digitale è tenuto e compilato in maniera tale che:
a) i numeri di ciascuna registrazione che compongono il registro siano progressivi e non modificabili per garantire l’identificabilità dell’utente;
b) qualunque rettifica alle registrazioni sia memorizzata con l’identificativo dell’utente che l’ha effettuata e con l’identificativo temporale (data ed ora);
Inoltre:
c) le registrazioni sono rese consultabili agli organi di controllo con mezzi informatici messi a disposizione dall’operatore, che deve assicurare il corretto funzionamento, e garantire la possibilità di riproduzione dei documenti, che devono essere posti in conservazione e l’estrazione delle informazioni relative al set di dati trasmessi al RENTRI;
d) i sistemi gestionali adottati dall’operatore devono garantire nella formazione del documento il rispetto delle regole tecniche di cui al Codice dell’amministrazione digitale.
Versamenti dei documenti informatici in Conservazione Digitale in IX-CE
Registro cronologico di carico e scarico dei rifiuti: l’immodificabilità è riferita al registro cronologico “prodotto con sistemi meccanografici” che nell’ambito del RENTRI si materializza nel file XML del registro cronologico predisposto secondo i modelli XSD pubblicati nel portale RENTRI. Il file, prodotto dai servizi di supporto o dai sistemi gestionali, rappresenta il registro che l’impresa è tenuta ad esibire come stabilito dall’art 7 commi 4-ter e 4-quater dal Decreto Legge 10 giugno 1994 n.357.
In merito alle tempistiche per rendere immodificabile il registro si precisa che è l’impresa stessa a decidere di “produrre” il registro digitale, nel formato xml, con la frequenza che riterrà idonea in base alla propria organizzazione.
Di seguito alcune ipotesi gestionali che vanno considerate valide:
Ipotesi a):nei termini previsti dalla normativa sulla conservazione delle scritture contabili (3 mesi dal termine di presentazione delle relative dichiarazioni annuali dell’esercizio di competenza),
Ipotesi b): contestualmente alla trasmissione dei dati al RENTRI (con cadenza definita nel decreto 4 Aprile 2023 n. 59)
La trasmissione dei dati del registro di carico e scarico deve essere effettuata con cadenza mensile, entro la fine del mese successivo a quello in cui è stata effettuata l'annotazione. Nel caso in cui nel mese di riferimento non ci siano nuove annotazioni, la trasmissione non è dovuta. I soggetti di cui all'articolo 18 trasmettono i dati entro la fine del secondo mese successivo a quello in cui è stata effettuata l'annotazione.
Ipotesi c): con cadenza definita dalle procedure adottate dall’operatore (ma comunque entro i temini previsti di cui all’ipotesi a).
Il versamento definitivo del registro di carico e scarico rifiuti e del FIR al sistema per la conservazione a norma IX-CE verrà eseguito con la frequenza scelta dall’impresa, e comunque almeno una volta all’anno e richiederà, ai fini dell’opponibilità a terzi, la sottoscrizione digitale da parte del responsabile della conservazione e l’eventuale apposizione facoltativa della marca temporale.
Il pacchetto di versamento verrà conservato nei termini previsti dalla normativa DMEF 17 giugno 2014 (Modalità di assolvimento degli obblighi fiscali relativi ai documenti informatici ed alla loro riproduzione su diversi tipi di supporto - articolo 21, comma 5, del decreto legislativo n. 82/2005. https://www.gazzettaufficiale.it/eli/id/2014/06/26/14A04778/sg) (Conservazione in IX-CE come Ipotesi a): nei termini previsti dalla normativa sulla conservazione delle scritture contabili - 3 mesi dal termine di presentazione delle relative dichiarazioni annuali dell’esercizio di competenza)
_______________________________________________________________________________________
Requisiti IXCE
Le classi in utilizzo sul sistema in IX-CE ai fini dell’obbligo di conservazione digitale ai sensi della relativa normativa vigente sono:
- I file nel versamento devono essere firmati con una firma elettronica qualificata del Titolare/Responsabile della Conservazione se non presente a portale un certificato di firma configurato.